政策研究文章 —— 2026-09-23。证据基础:刘守刚《财政中国三千年》(重点段落:第34、117、209–210、216页);中华民国(台湾)自1950年代以来的财政与文官实践;比较案例(英国、美国、明治日本、韩国、新西兰、新加坡)。证据分级:VERIFIED(已核实)/ PROBABLE(较可信)/ UNVERIFIED(未核实)。关于未来中国大陆转型的数字均为未核实估计 —— 目标以基准比率和方法给出,而非断言事实。
本文英文版:Never Again a Head Tax: What Two Millennia of Chinese Fiscal Failure Teach a Future Free China。
1. 论点
帝制中国的财政改革失败,不是因为缺少想法,而是因为三个结构性陷阱从未被打破:(1) 收入被压到“人头”而不是“能力”上 —— 汉朝削减田赋(三十税一)后,缺口由人头税(算赋/口赋/更赋)补足;如王莽所言:“其名三十,实十税五也” —— 名义上三十税一,实际上十税其五。人头税对最穷的人打击最重;失地者逃亡;“最终,流民毁掉了大汉帝国”。(2) 官僚体系是一台购买忠诚的机器:宋代“养官”政策加上阶官/职官分离,造成官多阙少 —— 领俸的官员比实际职位还多。(3) 不存在财政宪政:王安石变法要求稳固的产权基础、法治、市场中介、支出纪律(对量入为出的突破),以及官员对人民负责 —— “由民众决定官吏的去留” —— 即民主。再加上第四个缺陷:特权摧毁了财政平等,预算实行基数法(“基数加增长”的增量预算)。
因此,未来自由中国必须把解决办法宪法化:禁止人头税、按能力征税、具有法律约束力的编制上限、绩效导向的行政体系、可执行的财政规则。这些每一条都有现实先例 —— 最直接的就是中华民国自1950年代以来在台湾的实践。
本站相关内容:治理板块的《中国历史政策与民主回应》系列,保存了中国的重大政策决定及其引发的民主、公民与学术回应。
2. 历史发现(出自原始文本)
2.1 人头税陷阱(汉,第117页)—— 已核实
当正式田赋不足时,国家“不得不转向税人或者税商”。人头税收入最终“远远超过了田赋”。土地流转、农民失地之后,无收入缴纳人头税 —— 于是逃亡,流民动摇社会。按人头征收的定额税把经济困境转化为政治动荡。
2.2 冗官(宋,第209–210页)—— 已核实
宋代官俸是帝国仅次于军费的第二大支出。原因:入仕之门太多(科举、荫补、军功、买官……),加上阶官与职官分离 —— “形成官多阙少的现象”。这正是今天“编制 vs. 实有人数”缺口的帝制版本。
2.3 王安石为何不能成功(第216页)—— 已核实
没有产权基础(青苗法堕落为“赤裸裸的权力压榨”);支出突破了量入为出;问责要求由人民决定官吏的去留 —— “这实际上对民主制度提出了要求”。
2.4 特权与预算(第34页)—— 已核实
皇权本身就是植根于土地与世袭的特权;法律内外的特权导致土地兼并与垄断,侵蚀税基。合理的管理应以支定收(零基逻辑);明清实行的是基数法。
3. 中华民国1950年代以来的实践:行之有效的反例
3.1 永不税人头,只税能力
土地改革(1949–1953)针对的是地价、重新分配的是土地价值,从不按人头征税。1951年统一发票兑奖:一年内税收增长75%(新台币2,900万到5,100万),税率未动 —— 遵从是设计问题。台湾税负占GDP比重自2000年以来维持在11–15%(2024年为14.7% —— 已核实,26年来最高;2023年含社保为20.5% —— 相比之下韩国28.9%、日本34.4%)。直接税约占税收七成。1960年《奖励投资条例》驱动了经济奇迹,到期即废止(1990)—— 优惠要有截止日期。
3.2 编制:上限 —— 以及真正教训所在的漏洞
2010年《中央政府机关总员额法》设定16万中央人员硬上限。2012年组改把37个部会砍到29个机关(减少9,386个授权员额)。漏洞:到2014年,未纳入预算的员额达33,715人 —— 超出预算编制24.2% —— 另有约9.4万临时与派遣人员完全在上限之外。设计规则:上限必须覆盖一切用人形式,否则机关会钻空子。 考绩失灵:约75%的公务员连续十年拿到最高考绩;26万人中每年免职0–4人。终身制加“人人优秀”的考绩,就是穿现代外衣的宋代冗官。
4. 其他国家如何解决同样的问题
4.1 人头税:现代试过,全都失败
英国1989–1993年:撒切尔的人头税(每人约180英镑定额)导致大规模拒缴、1990年3月31日特拉法加广场暴动(113人受伤、340人被捕)、第一年12亿英镑收不上来、撒切尔下台;1993年被按房产分级的市政税取代。美国:1964年第24修正案与Harper v. Virginia案(1966)废除人头税。明治日本1873年地租改正:以按地价3%(抗议后降为2.5%)的货币税取代实物米贡,建立在1873–1882年全国土地丈量、发放1亿多张土地所有权证书的基础上 —— 财政收入稳定而多数农民负担下降,奠定了王安石所缺的产权基础。
4.2 精简官僚:20–47%的先例
韩国1998–2001年:公共部门总就业四年内下降20%(中央2.2万;地方5.7万;国企及附属机构6.2万);公务员总数降到1992年水平以下;部会22个减为17个;74家国企民营化;到2002年韩国公务员占人口比为OECD最低。新西兰1987–1992年:核心公共部门8.9万减为4.7万(下降47%);1988年《国家部门法》、1989年《公共财政法》(权责发生制会计、产出预算)、1994年《财政责任法》(具有法律约束力的财政原则 —— 量入为出的现代形态)。新加坡:每100人约2名公职人员;1986年指令五年内只出不进、裁减10%;1995年PS21持续改进。
4.3 标准化比较:大陆 vs 台湾 vs OECD,1980–2025
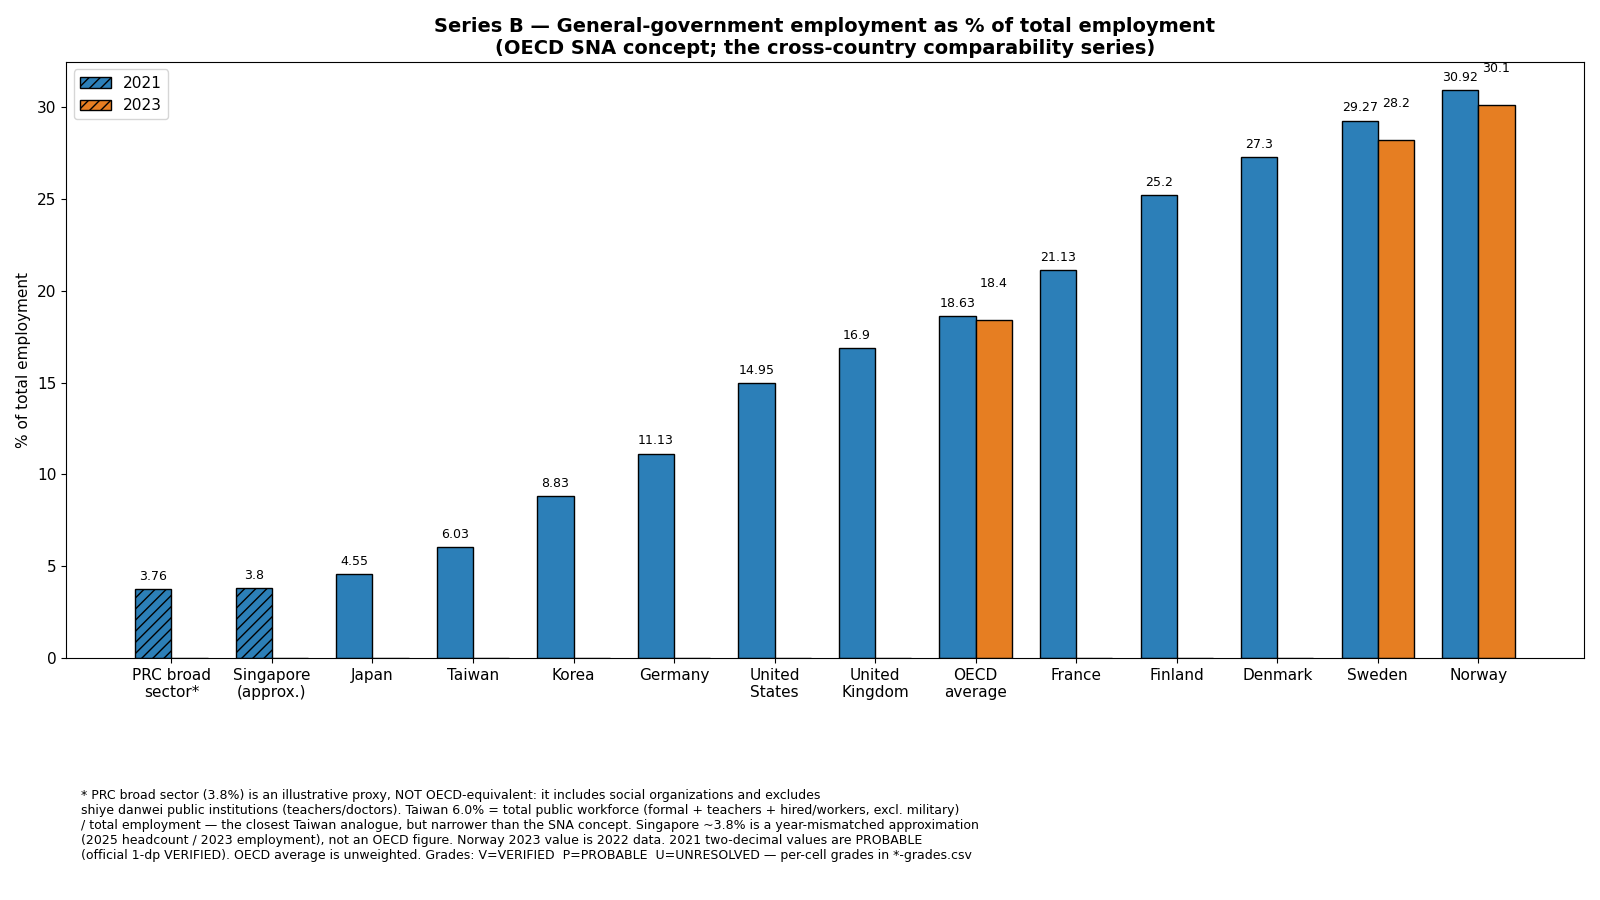
最常见的错误 —— 拿大陆狭义公务员数(715.67万,2015年底)除以总就业,再与OECD的美国14.95%比较 —— 是范畴错误。三个基准年份序列(1980/1990/2000/2010/2015/2020/2023/2024–25;空格代表无数据,绝不虚构):
B序列 —— 广义公共部门就业占总就业比重(可与OECD比较的图表):
| 经济体 | 2021 | 2023 |
|---|---|---|
| 挪威 | 30.9 | 30.1 |
| 瑞典 | 29.3 | 28.2 |
| 丹麦 | — | 27.3 |
| 芬兰 | — | 25.2 |
| 法国 | 21.1 | — |
| OECD平均 | 18.6 | 18.4 |
| 英国 | 16.9 | — |
| 美国 | 15.0 | — |
| 德国 | 11.1 | — |
| 韩国 | 8.8 | — |
| 台湾 | — | 6.0 |
| 日本 | 4.6 | — |
台湾公共部门总就业占总就业6.03%(2023年;不含军人)—— 仅为OECD平均的三分之一。大陆数据另列并标注不可比:狭义公务员0.93%(2015年),广义官方部门代理指标3.76%(2023年)—— 后者含社会组织、仍不含多数事业单位,与OECD口径不可比。新加坡约3.8%(近似)。
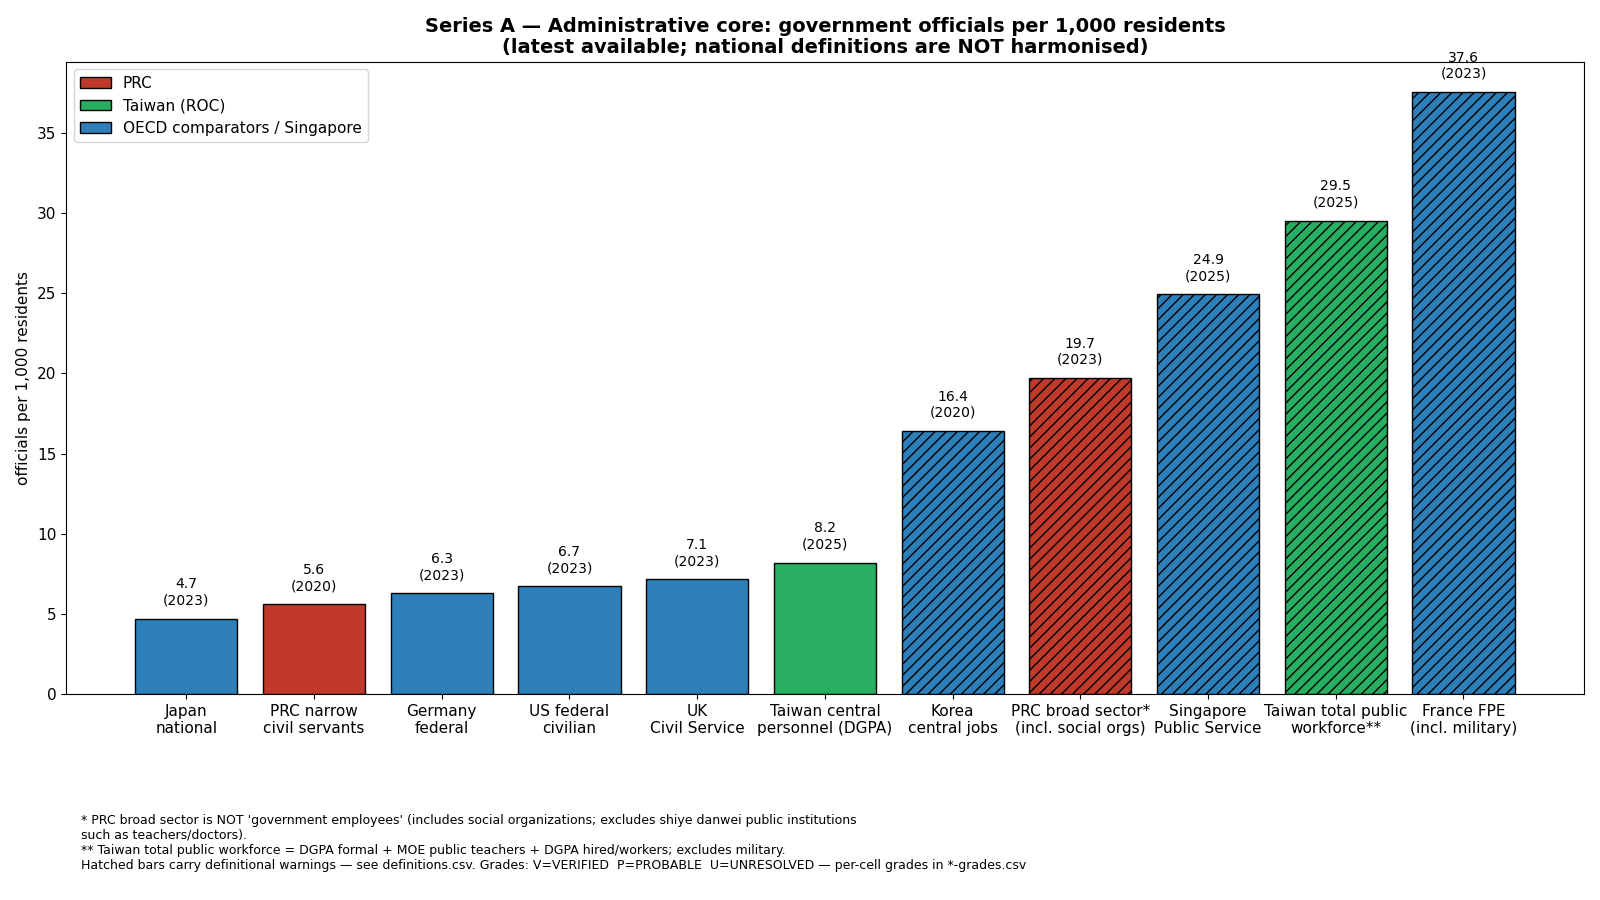
A序列 —— 行政核心,每千人:
| 经济体(各国口径) | 每千人 | 年份 |
|---|---|---|
| 法国(含军人) | 37.58 | — |
| 台湾公共部门总就业 | 29.53 | 2025 |
| 新加坡 | 24.95 | — |
| 大陆广义官方部门代理指标 | 19.71 | 2023 |
| 韩国中央职位 | 16.41 | — |
| 台湾中央正式人员 | 8.18 | 2025 |
| 英国文官 | 7.14 | — |
| 美国联邦文职 | 6.71 | — |
| 德国联邦 | 6.28 | — |
| 大陆狭义公务员 | 5.19 | 2015 |
| 日本国家公务员 | 4.68 | — |
每行采用各国自有口径;看的是趋势与数量级。台湾公共部门总就业相当于总人口的2.95%(2025年)。
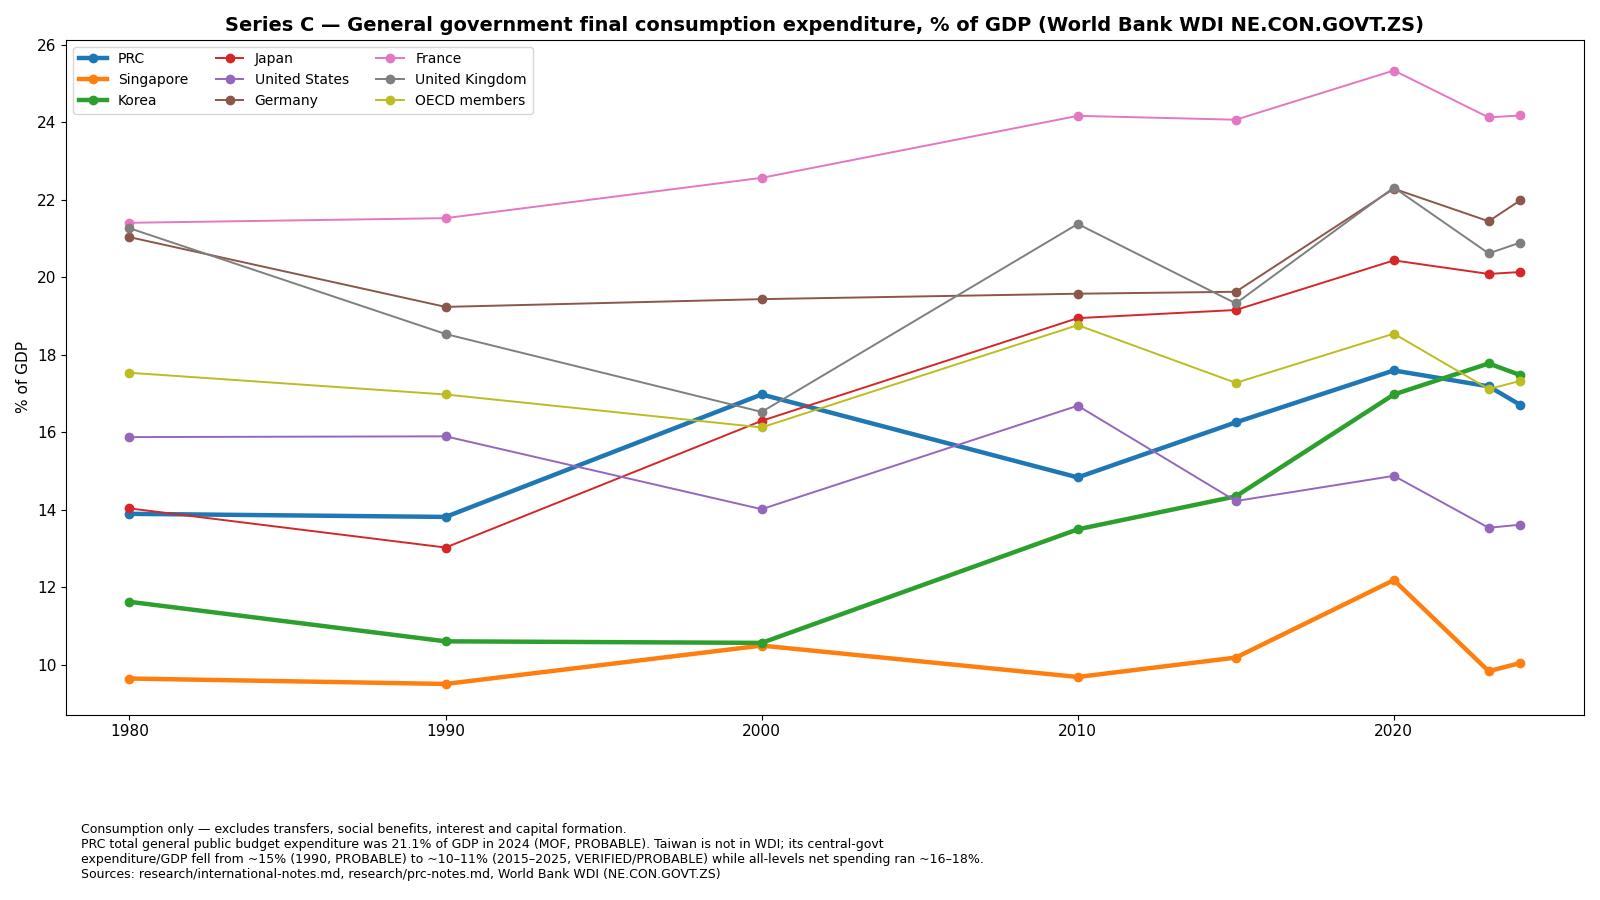
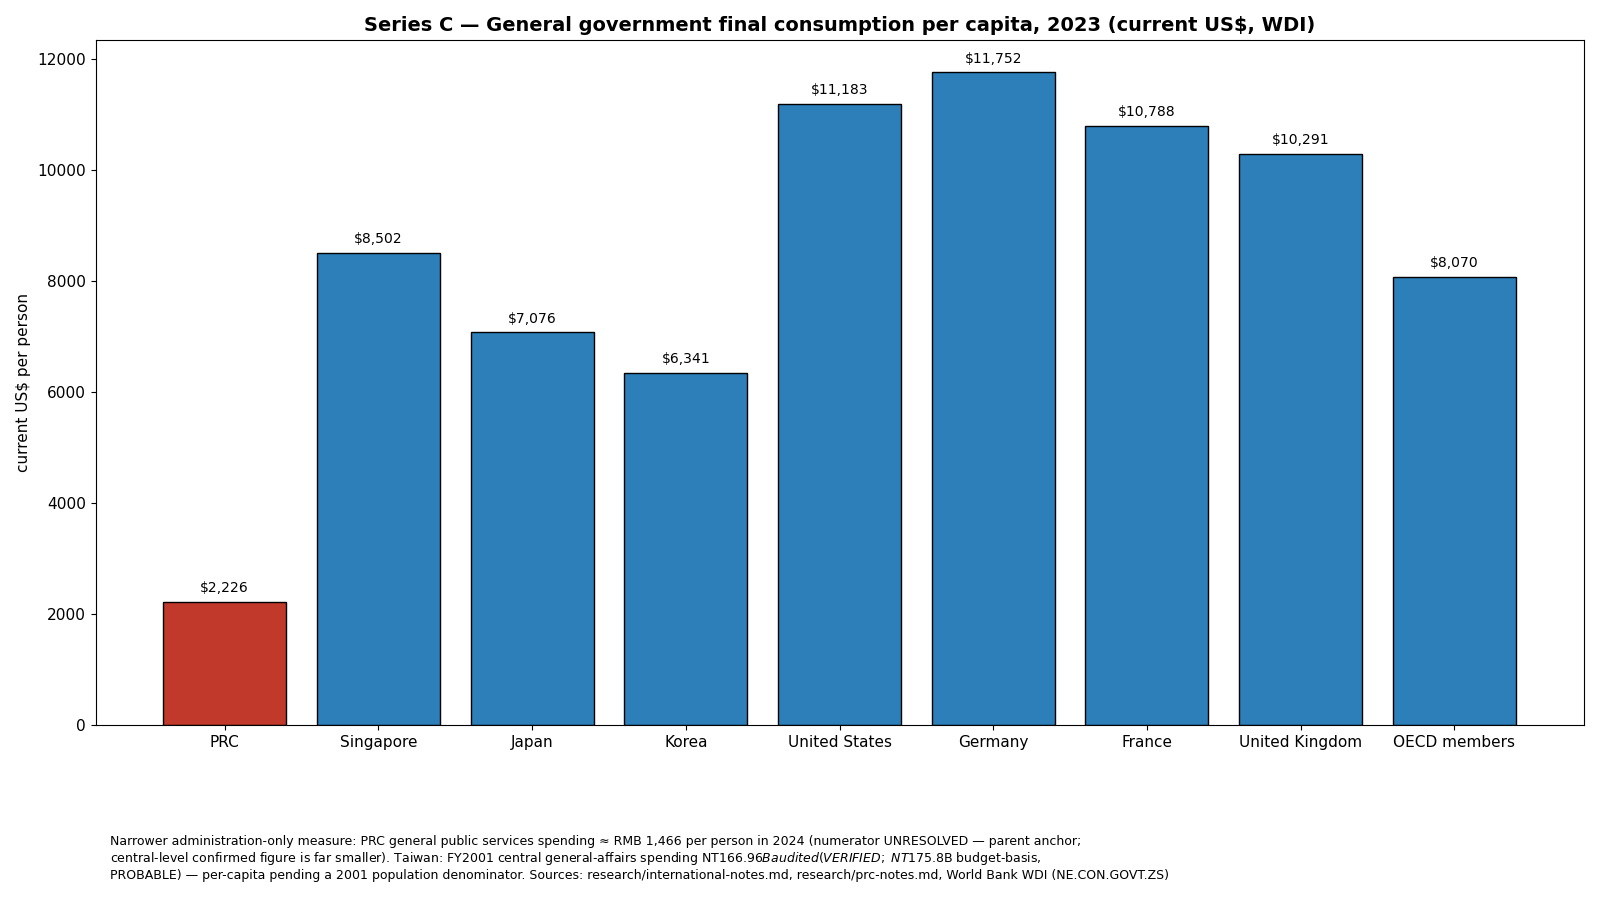
C序列 —— 财政负担: 世界银行标准化序列(一般政府最终消费占GDP比重,1980–2024年,九个经济体);大陆一般公共预算总支出占GDP 21.1%(2024年);大陆一般公共服务支出2024年实际2.065万亿元人民币(仅为一个功能分类);台湾中央政府支出占GDP约15.0%(1990年)降至10.2%(2020年),2025年预算口径10.5%(各级净额约16–18%);台湾税负2024年占GDP 14.7%(初稿误作14.8%已更正 —— 原数字无依据),2023年含社保缴费20.5%(已核实);韩国28.9%、日本34.4%(2023年,含社保的税负)。
标准化比较确立了四点:
- 宋代式的人头幻觉是大陆统计的结构性特征 —— 狭义数字把公共财政供养的就业低估了约4倍(2,780万 vs 720万);
- 即使在OECD框架内,台湾也是真正的精干政府异类 —— 6.0% 对平均18.4%;
- 精干政府使低税负成为可能:14.7%的税负/GDP约为韩国的一半、法国的三分之一;
- 韩国与日本证明,民主国家可以在10%以下提供现代公共服务。
5. 未来自由中国的政策选项 (不排名;分析推论,非事实)
方案一 —— 宪法禁止人头税
任何与收入、财富、消费或土地价值无关的按人定额征收的税、费、摊派或社保缴费,一律禁止。先例:美国第24修正案;英国1990–93年的裁决。风险:起草必须避免误伤正当的定额规费(如法院立案费)。
方案二 —— 按能力的税制架构
以土地/房产价值为税基 —— 先完成全国地籍调查与确权登记,再定税率(明治1873–1882年的顺序);按评估值以货币、低统一税率征收。累进所得税加增值税的台湾模式:总税负/GDP在12–18%区间。以设计促遵从:全国统一电子发票加收据兑奖(台湾1951年:归因增收75%、税率未动 —— 仍需原始资料确认)。一切优惠设法定到期日(台湾1960年条例模式)。风险:大陆土地国有制是明治未曾面对的转型难题。
方案三 —— 可执行的财政规则
把量入为出宪法化为债务刹车:结构性赤字上限、有约束力的多年支出框架、权责发生制会计、产出预算(新西兰1989/1994模式);以滚动零基审查加日落条款取代基数法。风险:新西兰改革带来有文献记载的碎片化与短期主义 —— 需要护栏;刚性规则需要危机豁免条款。
方案四 —— 先普查、再定编:以证据锚定上限
第零步:全面人事普查(预算内加事业编加临时加派遣加借调加国企关联人员)。然后,作为政策判断(非事实):公共就业总量不超过总人口3% —— 台湾实际水平为2.95%(2025年每千人29.53),该上限有现实样板;中央政府不超过0.7% —— 台湾2010年上限比率为0.68%,但台湾中央员额已漂移到0.82%(2025年),这正是需要法定硬上限的理由。首个任期4–5年内削减一般行政职位20–25%(韩国负20%、新西兰负47%界定了可行区间)。终结有衔无职:无实职、无预算员额者不得领薪。上限必须以法律覆盖一切用人形式 —— 台湾2010–2014年的漏洞第一天就要堵上。减职位、保人员:自然减员加冻结招聘加提前退休加转岗培训到缺人的一线,而非大规模裁员(韩新改革得以存活的机制)。把经营性职能民营化/公司化,剥离出核心公务员体系。风险:韩国的削减靠危机驱动;非危机转型需要自己的政治经济学策略。
方案五 —— 民主问责与生产力计划
机关首长绩效合同(新西兰“购买协议”);公开产出指标;民选立法机关对高层任命的同意/罢免权;对持续绩效不佳者可实际操作的免职通道(台湾2010年想推而未通过的改革);高层职位公开竞争(韩国1999年);整编后对标市场的薪酬(新加坡);端到端数字政务,每个数字化流程都要有预算员额红利;财产申报、采购透明、旋转门冷却期。风险:台湾2010年免职改革失败说明先行者的政治成本是真实的。
方案六 —— 排序:把汉朝的教训倒过来
(1) 普查加土地/房产登记;(2) 按能力征税加电子发票 —— 先有收入;(3) 财政规则立法;(4) 用财政空间做职能审查与减员;(5) 锁定生产力/数字化改革。绝不在替代性收入工具运转之前减税 —— 这正是汉朝犯的错误。风险:危机情境可能迫使并行而非顺序改革。
6. 分歧与风险
- D-1 危机驱动: 韩国负20%与新西兰负47%都借助了危机;在可控转型中能否复制,存疑。
- D-2 新西兰碎片化/短期主义: 效率提升伴随着有文献记载的制度成本。
- D-3 大陆土地国有 vs 明治私有确权: 土地税基面临比较集中没有先例的转型难题。
- D-4 定义的政治: 任何编制上限都会被预算外用人形式架空,除非上限法律把各种形式一一列明(台湾2010–2014年的教训)。
7. 立场与推论 —— 明确区分
(a) 有文献依据的历史事实
四项历史发现(§2)、标准化比较序列(§4.3)、台湾已公布的财政与编制记录(§3)、比较案例结果(§4.1–4.2),各有证据分级。
(b) 中华人民共和国官方立场
仅限已公布统计(见§4.3)。对于未来自由中国的财政宪法,不存在官方立场;不作推断。
(c) 具名学者与异见人士立场
《零八宪章》(2008年)19项主张之第15项要求财税改革 —— 宪章未展开具体内容。(见本站《零八宪章》公民倡议历史档案。)王天成的宪政设计方案是相关研究线索;此处不归因任何具体财政条款。不归因其他立场。
(d) 国际比较
OECD《政府概览》就业占比;世界银行标准化政府消费序列;新西兰1994年《财政责任法》作为量入为出的立法对应物。
(e) 自由中国运动组织立场
自由中国运动组织立场: 自由中国运动主张:削减对外援助(国际给付)、降低军费开支,将行政薪酬与人员编制削减至与中华民国(台湾)当前水平相当——以降低中产阶级及以下大多数民众的税负,确保弱势群体享有充足的福利预算,并将教育支出提高至高于平均国际标准,计划逐年提高其占比。
(f) 推论
§5的六个方案是基于证据的分析推论,不排名。
8. 局限与开放研究
- 大陆人事与财政数字:公务员715.67万为较可信(未找到国家公务员局原始发布);广义部门2,781.1万未解决(未找到国家统计局官方表格);两者均标注与OECD口径不可比。一切削减目标都是待普查的比率/方法。
- 台湾经验是小型岛屿、出口导向案例;放大到大陆规模需要专门建模。
- 土地增值税设计必须处理大陆土地国有制。
- 爱沙尼亚式数字政府的主张在本研究包中缺乏已核实的资料来源。
开放研究事项:
- R-A 大陆规模建模;
- R-B 土地税转型设计;
- R-C 非危机削减策略;
- R-D 新西兰式护栏;
- R-E 人头税禁令起草精度;
- R-F 发票兑奖原始资料确认;
- R-G 债务刹车豁免条款。